
某银行有 2000 万瑞士法郎(SWF)和 2500 万英镑(GBP)面临市场风险。即期汇率 分别为﹩0.40/SWF,﹩1.28/GBP。瑞士法郎和英镑美元价值的标准差分别为 65 个基点和 45 个基点,置信度水平为 95%。求两种货币 10 天的 VaR 分别是多少?
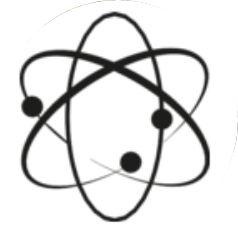
(1)瑞士法郎的本币价值=20000000×0.4=8000000美元外汇波动=1.65×65×0.0001=0.010725DEAR=头寸的本币价值×外汇的波动=8000000×0.010725=85800VaR= DEAR× =85800×
 =271323.42 (2)英镑的本币价值=25000000×1.28=32000000美元外汇波动=1.65×45×0.0001=0.007425DEAR=头寸的本币价值×外汇的波动=32000000×0.007425=237600VaR= DEAR×=237600×=751357.17